Kirish so’zi
Tasavvur qilib ko’ring, tinchgina uyda yoqtirgan filmingizni tomosha qilib o’tirganingizda birdan, notanish raqamdan qo’ng’iroq bo’ldi va “Sizni politsiyadan bezovta qilyapmiz, sizni ustingizdan firibgarlik qilganingiz haqida ariza tushdi” deb aytishdi. Siz esa qachon nima qilganingizni bilmaysiz. Nega bunday bo’ldi?
Yana bir misol, visa muddatini yangilash uchun bank schet qilishingiz kerak. Tabiiyki tanishingizdan vaqtinchalik pul olib turasiz. Bank hisobizga pul tushdi va biroz vaqtdan keyin bankdan hisobingiz bloklandi ma’nosida xabar keldi. Nega bunday bo’ldi?
Yanayam oddiyroq vaziyat, 당근 ilovasi orqali bir buyumni olmoqchi bo’ldingiz. Sotuvchi sizga pochta orqali jo’natib berishga va’da qildi va o’tkazma uchun bank hisob berdi. Siz to’lovni o’tkazib berdingiz, lekin buyum sizga jo’natilmadi. Endi nima qila olasiz?
Bugun mana shunday o’zi bilmasdan muammoli vaziyatlarga aralashib qolish holatlari haqida va oddiy vaziyatlarda qanday qilib “pul yuvish” jinoyatiga aralashib qolish mumkinligi haqida gaplashamiz.
“Pul Yuvish” o’zi nima?
Qisqa ta’riflaganda, bu noqonuniy yo’llar bilan topilgan pul yoki mol-mulkka qonuniy tus berish, ya’ni uning kelib chiqish manbasini yashirib, rasmiy iqtisodiyotga olib o’tish jarayoni.
Bunda pul aynan “qora”, ya’ni terroristik, giyohvand moddalar yoki odam savdosi va shunga o’xshash xalqaro man etilgan yo’llar bilan topilgan bo’lishi shart emas. Shunchaki “soliqdan qochilgan” pullarni aylantirish ham pul yuvishning bir ko’rinishi bo’la oladi. Misol uchun agar siz Koreyadan biron mahsulotni sotib olsangiz va deklaratsiya qilmasdan O’zbekistonga olib kirib sotsangiz demak siz davlat bojlaridan qochib daromad qilayotgan bo’lasiz. Bu jarayonning o’zi pul yuvish emas balki, sotuvdan olingan daromad qonun nazarida jinoiy faoliyatdan olingan daromad deb ko’riladi. Endi mana shu pullarni soliq to’lanmaydigan yo’llar orqali Koreyaga qaytarib yana mahsulot olishga ishlatayotgan bo’lsangiz demak siz pul yuvishning bir turi bilan shug’ullanyapsiz. Nega? sababi, Koreya davlatida siz qayta qayta mahsulot sotib olyapsiz, demak bu sizni faoliyatingiz savdodan tushgan pullar aylanmasi hisobiga ekanini bildiradi. Lekin bu daromad savdodan tushayotgani haqida qonuniy asos yo’q, ya’ni mahsulotlar uchun davlat boji va soliqlari to’lanmagan va faoliyat davlat ro’yhatiga olinmagan. O’z o’rnida siz o’zingiz bu ishni qilmasangiz ham, shunchaki mana shunday shaxsga pullarini aylantirishda yordam berayotgan bo’lsangiz pul yuvishda sherik hisoblanasiz. E’tiborli jihati shundaki, agar siz bunday shaxsni tanimasangiz ham, va pullar kimdan ekanini bilmasdan turib, jarayonga aralashib qolsangiz, baribir javobgarlikdan ozod qilinmaysiz.
Xo’sh, unday bo’lsa, shunchaki P2P orqali pul almashtirsa ham pul yuvgan bo’ladimi? Yo’q unday emas. Misol uchun sizni qo’lingizda KRW bor, O’zbekistonda tanishingizni qo’lida So’m bor. U sizga so’m beradi, siz esa unga Won berasiz. Bu jarayonni “odatiy pul oldi-berdilari” deb hisoblash mumkin va bunga siz to’la haqlisiz. Lekin e’tiborli jihati bor. Siz u insonni qanchalik taniysiz va u sizga berayotgan pullarga qanchalik ishonasiz? Agar sizga tushadigan pul qandaydir sabab bilan “kuzatuv ostida” bo’lsa, siz ham bu jarayonda sherik deb topilib savolga tutilishingiz mumkin. Lekin shunda ham agar pul sizga qanday kelganini isbotlay olsangiz, bu siz uchun havfli bo’lmasligi mumkin. Misol uchun o’sha inson bilan suxbatlar, kelishuvlarni ko’rsatish orqali siz bu pulni haqli olganingizni isbotlab o’zlashtirishingiz mumkin bo’ladi. Shunday ekan, to’liq ishonmagan odam bilan moliyaviy oldi-berdilarda ham ehtiyotkorlik ziyon qilmaydi.
Ko’p uchraydigan holatlar
Kriptovalyuta savdosi
Eng ko’p uchraydigan va to’g’ridan to’g’ri “pul yuvish” deb ko’riladigan holat bu noqonuniy kriptovalyuta savdosi bilan shug’ullanish. Bunga USDT, USDC, BTC, ETH va shu qatordagi barcha stable va non-stable coinlarni savdo qilish misol bo’ladi. Nega bunday? sababi, kripto aktivlar davlat nazoratidan mustaqil blokcheyn platformasida saqlanadi va tartibga solinmagan holatda kimning hisobidan savdo bo’layotganini aniqlash imkonsiz. Shunday ekan, shubhali holatlar birdan noqonuniy deb hisoblanadi. Koreya alternativ sifatida kripto savdosini to’liq qonuniylashtirgan va davlat ro’yhatidan o’tgan litsenziyaga ega milliy birjalar orqali hech qanaqa qo’shimcha soliq va to’lovlarsiz bemalol savdo qilish mumkin. Lekin bu imkoniyat faqatgina koreys millati va fuqaroligiga ega shaxslar uchungina cheklangan. Chet elliklar esa qonun doirasida kripto savdo bilan shug’ullanish imkoniga ega emas. Shu sababli ham oxirgi yillarda chet elliklar orasida “pul yuvish” bilan ayblanganlar soni keskin ko’tarildi.
KuCoin. Bu birja judayam ko’plab insonlarni bank hisobi bloklanishiga, yoki javobgarlikka tortilishiga sabab bo’lgan. Nega? shunchaki KRW ga asoslangan P2P market taklif qilgani uchun. Koreyada kripto savdo uchun P2P marketlar noqonuniy hamda KuCoin ham bu faoliyatni litsenziyasiz yuritadi. Demak bundan foydalanganlar ham noqonuniy daromad qilayotgan hisoblanadi. Shu o’rinda aytib o’tish kerak, KuCoin birjaning o’zi mijozlarni aldamaydi, shunchaki shunday insonlar uchun platforma taklif qiladi.
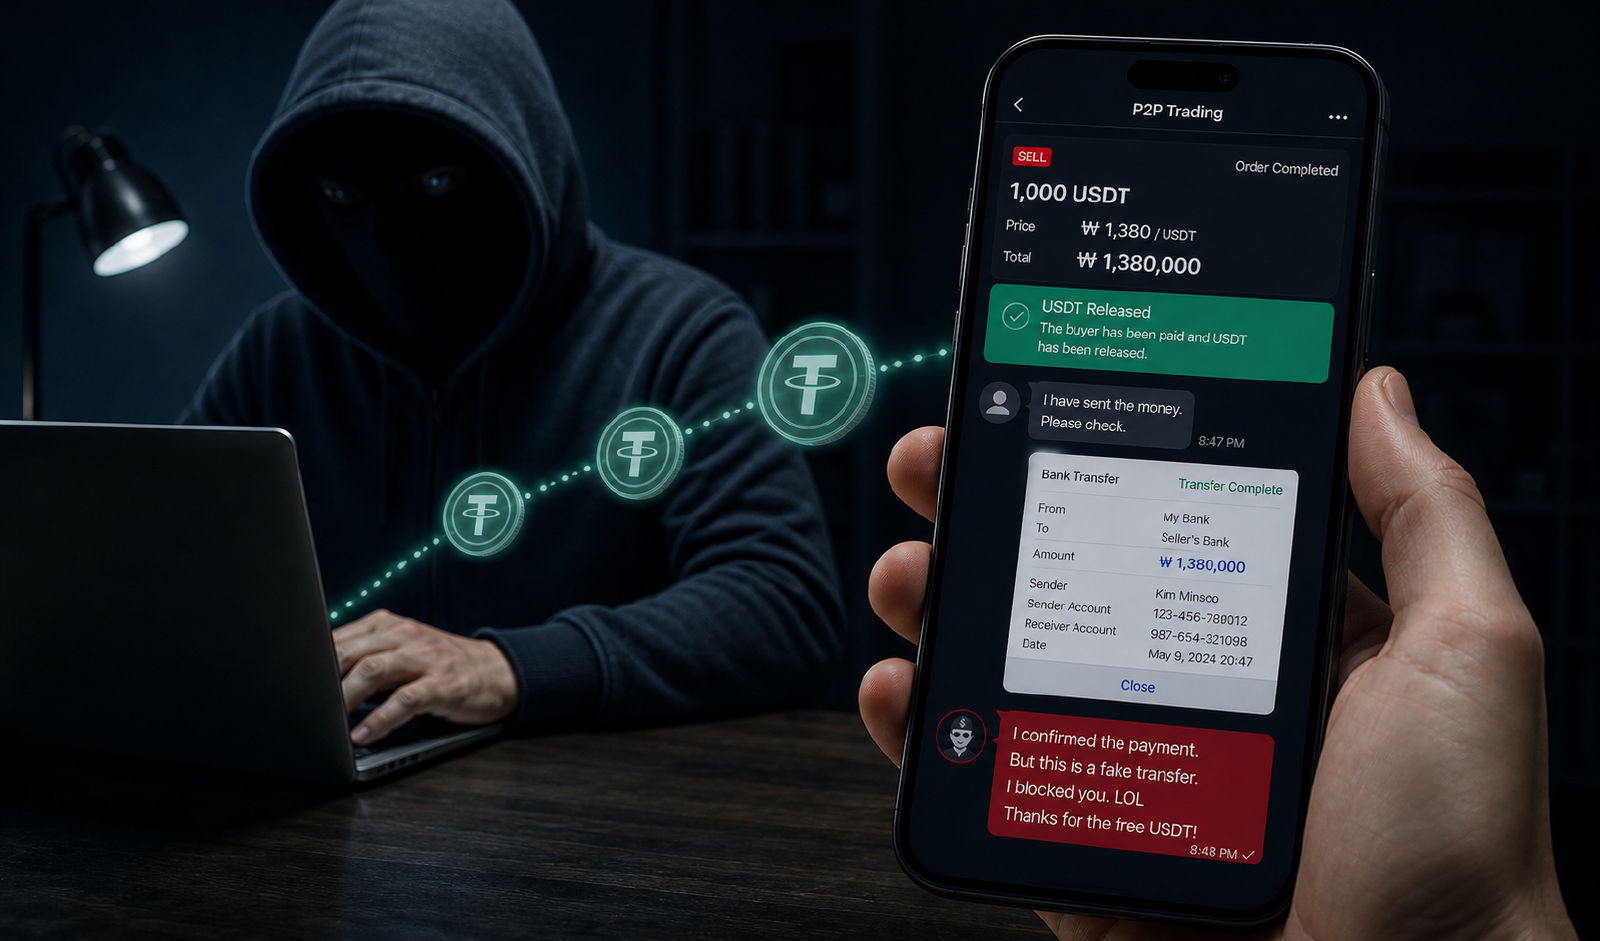
Misol keltiramiz, sizda 1000USDT bor, va uni KRW ga almashtirmoqchisiz. KuCoin P2P bo’limida siz osongina USDT sotib olmoqchi bo’lganlarni topa olasiz, kurs ham bankdan ancha yuqori, bu albatta o’ziga jalb qiladi. Siz savdo yaratdingiz va chat orqali bank hisobizni yubordiz. Birozdan keyin pul tushdi va sizga chek ham yuborildi. Buni qabul qilgandan keyin siz USDT ni o’tkazib berdingiz va savdo yopildi. Bir qarashda hammasi oddiy, sodda va ideal. Lekin hammasi sizni hisobizga pul tushganidan keyin boshlanadi va quyidagi uch holatdan biri bo’lishi mumkin:
- Normal transaksiya. P2P dagi hamma ham scam emas, o’zingizga o’xshagan haqqoniy savdogarlar ham bor va ular bilan ishlashda hech qanday muammo bo’lmaydi. Bank operatsiyasi shunchaki normal qabul qilinadi, USDT savdosini esa hech kim kuzata olmaydi.
- Bank hisobingiz bloklanadi. Agar sizga pul o’tkazgan shaxs kuzatuvda bo’lsa, yoki o’sha pul qandaydir firibgarlik yuzasidan shikoyat qilingan bo’lsa, bank o’ylab o’tirmasdan hisobingizni bloklaydi va uni ochish uchun sizdan o’tkazma uchun isbot talab qiladi. Ya’ni siz bu pulni firibgarlik bilan emas balki qonuniy yoki mantiqiy yo’l bilan olganingizni va sizga tegishli ekanini isbotlovchi hujjat topshirishingiz kerak. Bunda sizda ikkita muammo bor: birinchisi, isbotlash uchun siz noqonuniy bozorda USDT savdosi qilganingizni tan olishingiz kerak, ikkinchisi, sizga pul tushirgan shaxs aynan siz USDT sotgan odam ekanini ham aniq bilmaysiz.
- Politsiyadan qo’ng’iroq bo’ladi. Sizga kutilmaganda, politsiya qo’ng’iroq qilib, “mana shu shaxsga nisbatan firibgarlik qilibsiz” deb aytadi. Siz hech narsani tushinmaysiz. Sababi hech qanaqa firibgarlik qilmadiz. Siz o’ylaysiz, USDT olgan odam meni ustimdan shikoyat qilibdi. Yo’q unday emas, USDT olgan odam sizni aldab ketdi va uni kimligini ham qayerda ekanini ham bila olmaysiz. Politsiyaga shikoyat qilgan shaxs esa, siz bilmagan, oldi-sotdi jarayonida aralashgan uchinchi shaxs, huddi sizga o’xshab aldanib qolgan bir bechora.
Aslida nima bo’lgan edi? Siz USDT sotish uchun savdo yaratgan vaqtingizda, P2P platformada sotib olayotgan “scammer” bir vaqtning o’zida boshqa qandaydir platformada yana bir savdo ochadi. Summasi sizga mos keladigan miqdorda biron tovarni sotish uchun savdo yaratib, sotib oluvchiga sizdan olgan bank hisobni beradi. Uchinchi shaxs tovar sotib olyapman degan hayolda sizga pul o’tkazadi, siz pulni qabul qilib, o’rtadagi scammerga USDT o’tkazasiz. Qarabsizki yonidan 1 tiyin ham sarflamasdan 1000USDT qo’lga kiritdi. Endi, shunchaki “quyon” bo’ladi va kimligini ham qayerda ekanini ham hech kim bilmaydi. Tovar sotib olgan odam esa noiloj politsiyaga report beradi va sizni hisobingizga pul o’tkazganini ko’rsatadi, shunday qilib, aldagan aldab ketdi lekin to’lovi sizni boshingizga tushadi. So’rashingiz mumkin, qanday qilib, bunchalik qisqa muddatda boshqa savdo yaratib, sotib oluvchi ham topishi mumkin? Buni ham yo’llari ko’p. Masalan siz 1.3mln KRW lik savdo ochgan bo’lsangiz, scammer narxi bundan ancha qimmat bo’lgan tovarni masalan yangi iPhone ni arzon narxda sotishga e’lon berishi mumkin. Pul zarurligi uchun faqat hozir o’tkazib bersa shu narxga berishini va telefonni pochta qilishini so’rashi mumkin. Yoki doimo shunga o’xshash e’lonlarni aktiv ushlab pul o’tkazadigan odamlarni “tayyor” saqlab turishi mumkin. Qanday qilib bo’lsa ham, bu ishni amallaydigan scammerlar bor va ehtiyot bo’lishimiz talab etiladi.
P2P noqonuniy bo’lsa, litsenziyalangan birjalar chet elliklarga yopiq bo’lsa, unda qanday qilib USDT ni wonga almashtirish mumkin? Izlagan imkon topar deganidek, bu uchun ham havfsiz yo’llari mavjud.
- O’z davlatingizdagi birjalardan foydalaning. Huddi Koreya kabi boshqa davlatlar ham o’z hududida kripto savdoni o’z fuqarolari uchun qonuniylashtirgan yo’llarini taklif qiladi. Misol uchun O’zbekistonda Binance, Asterium kabi birjalar mavjud. Kurs pastroq va to’lovlari ko’proq, lekin muhimi havfsiz. Boshqacha ta’bir bilan aytganda, “Soliq to’lash jarima to’lashdan yaxshiroq”
- O’zingizni ishonchli doirangizda P2P savdo qiling. Yaqin do’stingiz yoki ishonchli vositachi orqali ishlash orqali siz tavakkalni anchagina kamaytirishingiz mumkin. Lekin bu to’liqligicha havfsiz degani emas. Ishonch bildirayotgan odamingiz kim ekani muhim.
Shaxsiy ma’lumotlarni o’zlashtirish
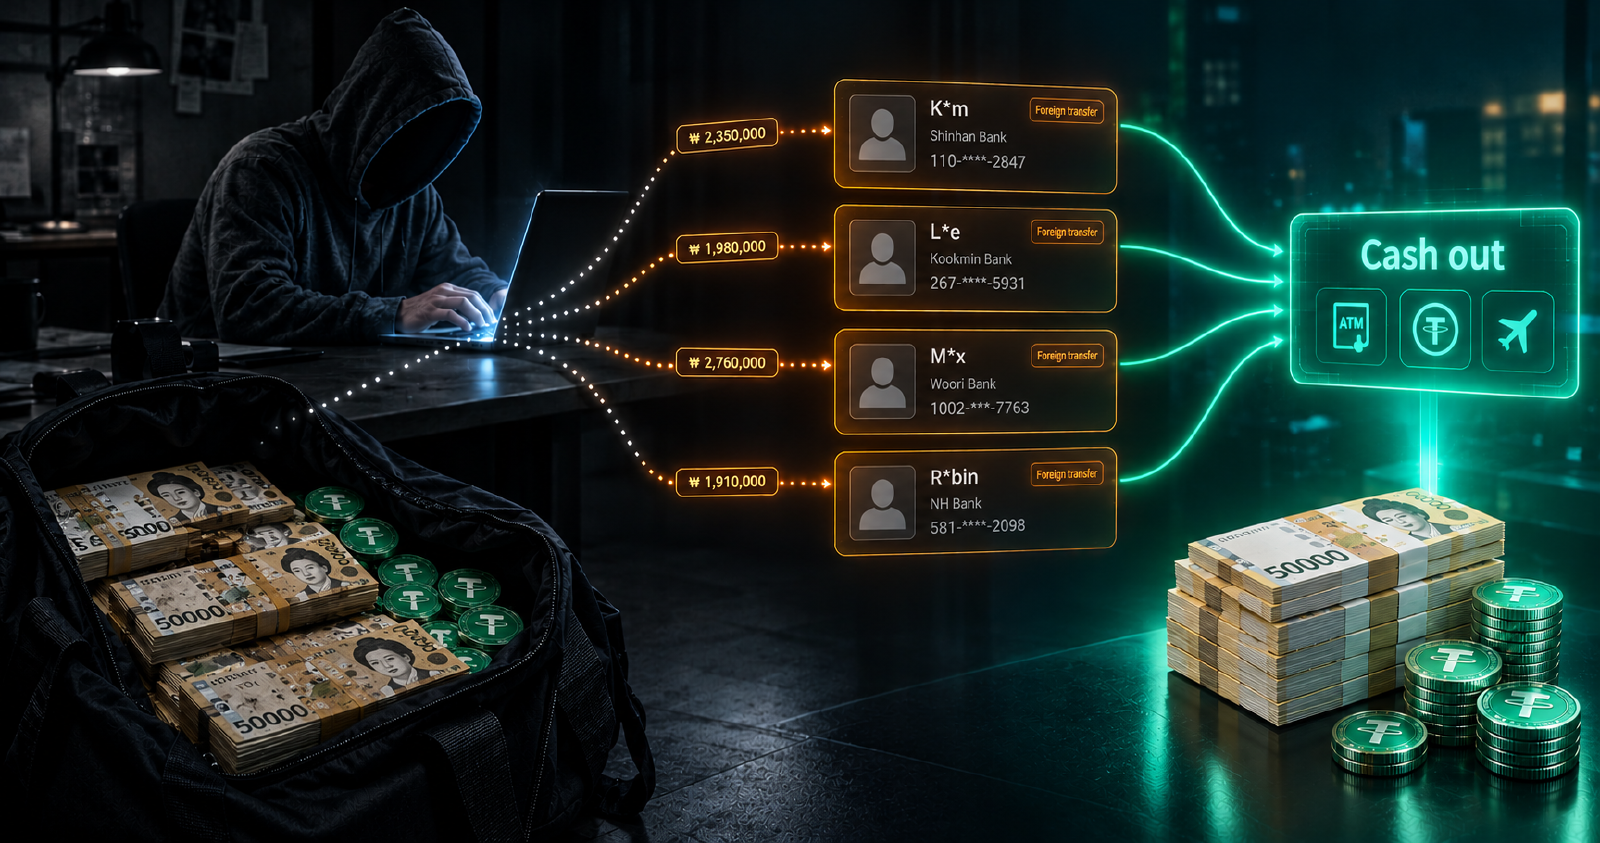
“Bank accountizdan pul yechib bersangiz kuniga 100ming wondan beraman” — bunday taklif kimga yoqmaydi deysiz? Bank account shundoq ham bekor yotibdi, shunchaki ATM dan pul yechib berish orqali kuniga 100ming wondan pul topilsa, oyiga 3mln bo’lar ekan. Kim ham yo’q deya olardi bunday taklifga? Lekin unutmang, bu tuzoq! taklif qanchalik o’ziga jalb etmasin, bundan uzoqlashing va o’zingizni muammolardan saqlab qoling.
Ish e’lonlari guruhlarida shunga o’xshash “taklif” lar anchagina ommalashishga ulgirdi va buni ortida ko’pchilik deportatsiya bo’lishga ham ulgirdi. Xo’sh, bunda siz qanday qilib pul yuvishga aralashib qolasiz? judayam oddiy – o’zi hisobingizdan pullarni yuvib berasiz. Bunday ko’rinishdagi aldovlar har xil bosqichlarda bo’lishi mumkin:
- Sizdan faqat hisob raqam so’raladi, o’zingiz naqd qilib berasiz. Bu eng oddiy ko’rinishi va odatda faqat ishonch doirasida amalga oshiriladi. Ko’p hollarda muammo ham bo’lmaydi. Chunki siz shunchaki tanishingiz uchun yaxshilik qilib pullarini naqd qilib beryapsiz. Lekin bir narsani hisobga oling. Agar sizga tushirilgan pul “yuvilayotgan” bo’lsa, sizga tanishingiz yordam bera olmaydi. Sizni hisobingiz – sizni muammongiz.
- Sizdan bank kartangizni va parollaringizni berishingiz so’raladi. Bunisi endi ancha jiddiy va endi bank hisobingiz o’z nazoratingizda emas. Havfli tarafi shundaki, agar siz u shaxs bilan yaqindan tanish bo’lmasangiz va parollaringizni daromad maqsadida bergan bo’lsangiz, unda u odamga sizni kelajagiz qiziq emas va hisobingiz bloklanguncha xoxlagancha foydalanishi mumkin. Muammo bo’lsa, “bank kartamni berib turgandim” degan gapingizni hech kim eshitmaydi. Shaxsiy ma’lumotlaringizni himoya qilish sizni o’zingizni mas’uliyatingiz.
- Sizdan nomingizdan xalqaro o’tkazmalar qilish so’raladi. Bunda pul doimiy aylanib turadi: Koreyaga odatda kripto ko’rinishda keladi, bank accountdan chet elga jo’natiladi, yana kripto sotib olinib Koreyaga qaytadi va qayta qayta aylanaveradi. Bu jarayon toki yuqorida gaplashilgan muammolardan biriga tushmaguncha davom etaveradi. Xullas, yo’llar yana o’sha noqonuniy kripto savdosiga yetaklayapti va siz uni qurboniga aylanyapsiz.
Bu bilan Koreyada hech kimga ishonmang deyish fikridan yiroqman. Shunchaki kimga ishonch bildirayotganingizni va qanchalik tavakkal qilayotganingizni yaxshi tushinib keyin qaror qilishingiz haqida ogohlantirmoqchiman. Bank account va transferlarga aloqador ma’lumotlarni sizdan boshqa hech kim bilishga haqli emas, shuning uchun kimdir bularni so’rasa demak birinchi gumoningiz ishonchsizlik bo’lsin. Bilmasdan muammoga kirib qolish sizni javobgarlikdan ozod qilmaydi.
Bankdan katta miqdorda o’tkazmalar
Visa yangilash uchun 1 kunlik bank schet qilib ko’rganmisiz? Yoki biron yaqin tanishiz bank schet qilganda pul berib turganmisiz? Aslida oddiy va muammosiz bo’lgan bu vaziyatda aslida qanchalik tavakkal qilayotganingizni bilasizmi?
Avvalambor tanishga qarz berib turish yoki qarz olib turish bu judayam oddiy holat va buning uchun hech kim aybdor hisoblanmaydi. Lekin aynan bank schet tayyorlash masalasi oddiy qarz oldi-berdilaridan biroz chuqurroq:
- Agar siz qarz olayotgan bo’lsangiz, kimdan pul so’rayotganingizni va pul qayerdan tushayotganiga e’tibor qiling. Sizga bir tanishingiz bank schet qilib berishga vada qildi, faqat shart qo’ydi – pulni naqd ko’rinishda qaytarasiz. Balki havfsizdir, lekin shubhali. Sizdan naqd ko’rinishda so’rayaptimi demak pul katta ehtimol bilan o’z hisobidan emas balki boshqa uchinchi shaxs hisobidan o’tkazilyapti. Pulni o’ziga emas balki sizga tushirib naqd qilmoqchimi demak bu yerda bir gap bor. Shunchaki ehtiyot bo’lib bunday vaziyatlardan uzoqroq bo’lgan yaxshi. Bank schet qilish uchun begona odamdan pul tushirib pul yuvishga aralashib qolgan holatlar anchagina. Sababi bir kunlik bank schet tayyorlashi kerak bo’lganlar pul yuvuvchilar uchun “ideal o’lja”. Sababi sizga 1 kunga pul kerak, ularga esa “toza account” kerak. Vaziyatni tushindingiz deb umid qilaman.
- Agar siz qarz berayotgan bo’lsangiz, bunda ikki barobar ehtiyot bo’ling. Avvalambor, tanishingiz yana kimlardan pul olgani va jami qancha pul yig’ayotganini surishtiring. Siz bir o’zingiz katta summa bermayotgan bo’lishingiz mumkin, lekin katta summa yig’ilishiga hissa qo’shyapsiz. Agar shu summa orasida shubhali transaksiya aniqlansa, bank o’sha hisobni to’liq bloklaydi va orasida sizni pulingiz ham qaytarilmay qolib ketishi mumkin. “Bank schet qilishga tanishimga berib turgandim, scheti bloklanib qolibdi qaytara olmayapti” – degan holatlar ko’pchilikka tanish bo’lsa kerak. Shunday ekan, doimo e’tiborli bo’ling.
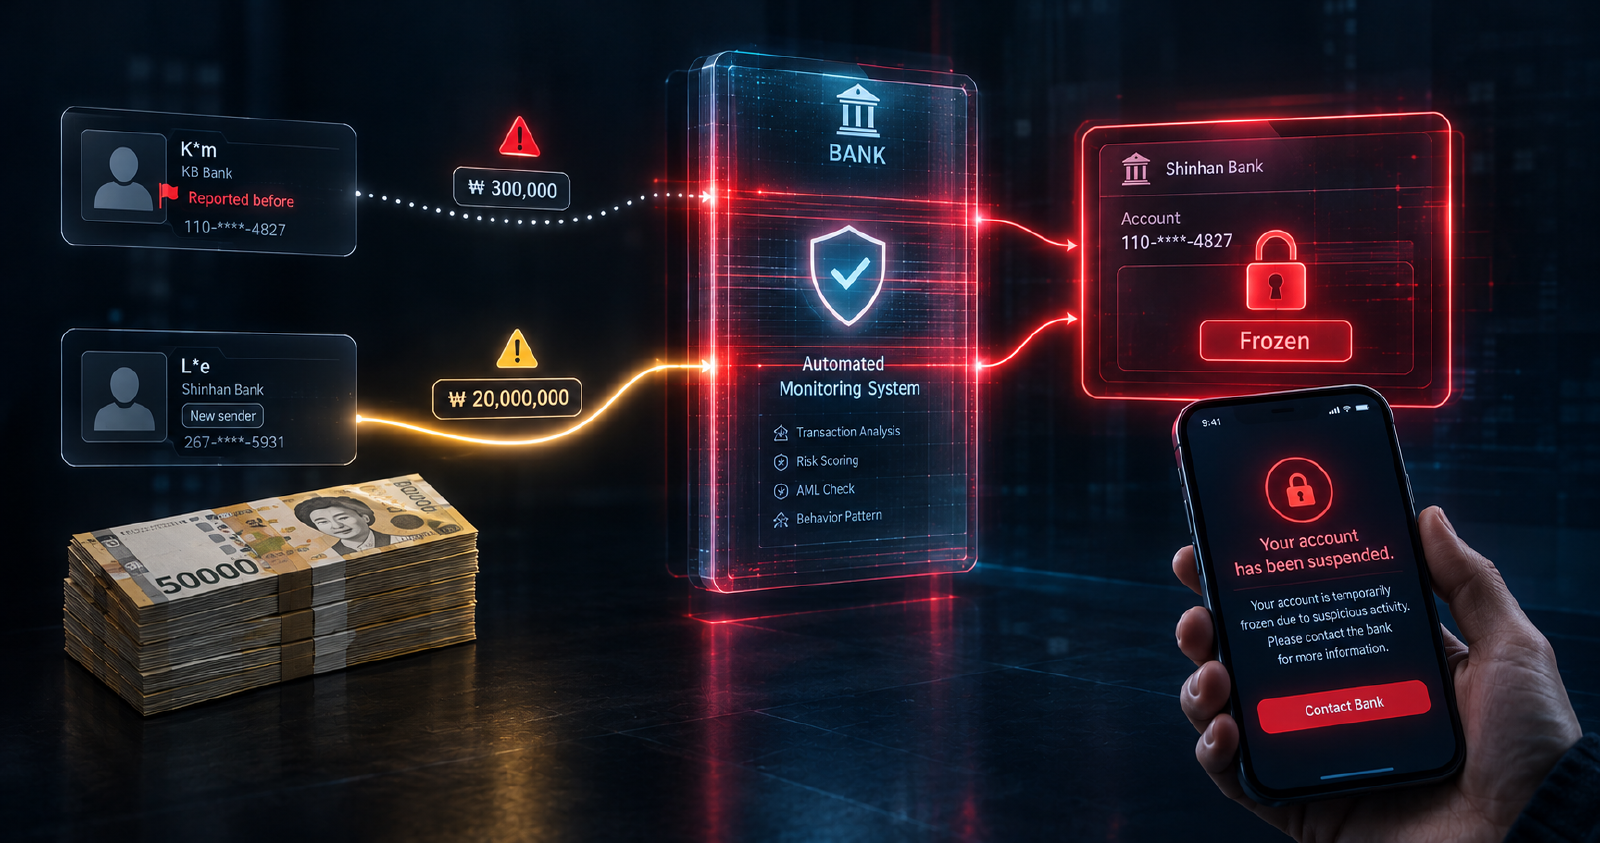
Bank schet tayyorlash haqida gap ketganda risk aynan “yuvilayotgan” pulda emas. Sizga tushirilayotgan pul to’liqligicha toza bo’lishi mumkin va bank shunda ham bloklab qo’yish holatlari bor. Bunda muammo pulda emas balki accountda! Qanday qilib? Tasavvur qiling, siz accountingizni kundalik hayotda deyarli ishlatmaysiz. Ishlatsangiz ham juda kichik summalarda harajat qilasiz va kichik miqdorda pul saqlaysiz. 1 yil davomida hisobingizda eng ko’pi bilan 200ming won pul turgan va birdan 20mln won tushirdingiz. Bank bunaqa holatda shubhalanishi tabiiy va siz bu pulni to’g’ri yo’l bilan qo’lga kiritganingizni isbotlamaguncha muzlatib qo’yish huquqiga ega. Bu vaziyat pul yuvish bilan gumonlanganlik darajasida jiddiy emas. Sababi sizda pul tushirgan odam bilan aloqa bor va bu pulni qarzga olganingizni isbotlay olasiz. Faqatgina nima maqsadda bunaqa katta summa qarz olganingizni ko’rsatib bera olsangiz bo’ldi.
Xalqaro P2P o’tkazmalar
Bank orqali chet eldan pul olib kelish qimmatga tushishi hech kimga sir emas. Birinchidan kurs ancha past, ikkinchidan, o’tkazma uchun to’lovlar. Eng qulay variant albatta P2P o’tkazmalari. Bunda chet eldagi oila a’zolaringiz yoki tanishingiz o’sha joydagi vositachiga pulni yetkazib beradi, Koreyada esa sizga wonda accountizga tushirib berishadi. Bunda nima risk bo’lishi mumkin? Yana yuqoridagi vaziyat boshqacharoq ko’rinishda — sizga kimdan va qanday pul tushayotganini hisobingizga kelib tushmasdan oldin bila olmaysiz.
Bunday vaziyatda nima qilsa bo’ladi? Agar P2P orqali ishlashga majbur bo’lsangiz faqatgina naqd pul oling. Yoki faqatgina o’zingiz ishongan shaxslar bilan ishlang. Shunchaki begona odamlar begona pullar tushirishiga yo’l qo’ymang.
Izohlar
Izohlar Telegram kanalimizdan olinadi. Muhokamaga qo‘shilish uchun Telegram orqali kiring.
Muhokamani Telegramda ochish