Вступление
Представьте себе: вы спокойно сидите дома, смотрите любимый фильм, и тут звонок с незнакомого номера: «Вас беспокоят из полиции, на вас поступило заявление о мошенничестве». А вы и не знаете, когда и что успели сделать. Почему так вышло?
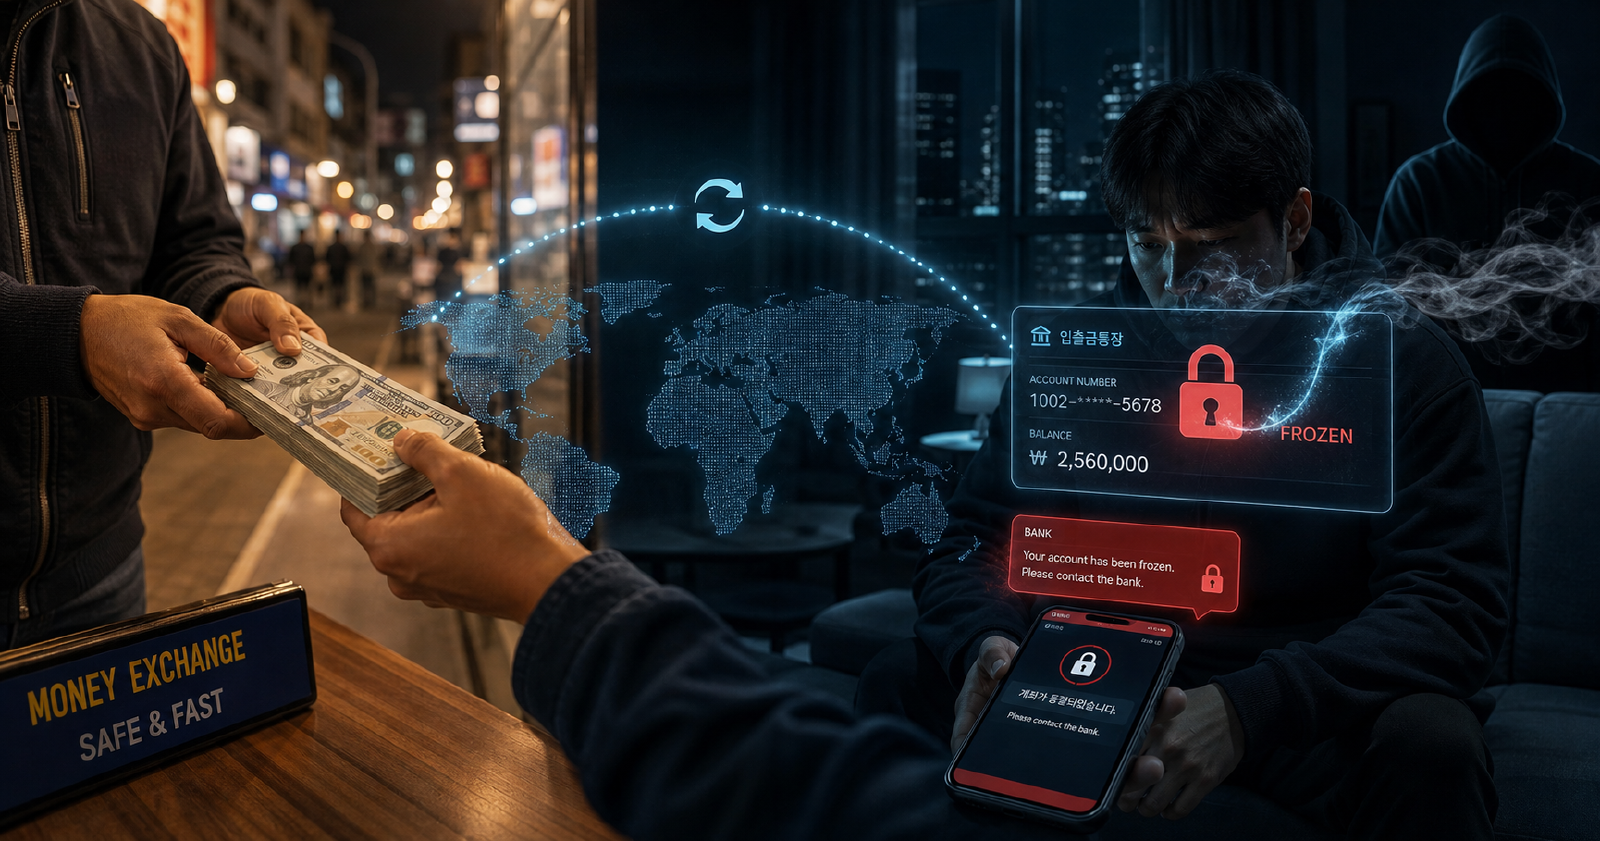
Другой пример: для продления визы вам нужна выписка о наличии средств на счёте. Естественно, вы на время берёте деньги у знакомого. Деньги пришли на ваш банковский счёт, а немного погодя от банка приходит сообщение в духе «ваш счёт заблокирован». Почему так вышло?
Ещё более простая ситуация: вы решили купить вещь через приложение 당근. Продавец обещал отправить её почтой и дал банковский счёт для перевода. Вы перевели оплату, но вещь вам так и не отправили. Что теперь можно сделать?
Сегодня мы поговорим именно о таких ситуациях, когда человек сам того не зная оказывается втянут в проблемы, и о том, как в самых обычных обстоятельствах можно оказаться причастным к преступлению под названием «отмывание денег».
Что вообще такое «отмывание денег»?
Если коротко, это процесс придания законного вида деньгам или имуществу, добытым незаконным путём, то есть сокрытие источника их происхождения и перевод их в официальную экономику.
При этом деньги вовсе не обязательно должны быть «чёрными» в узком смысле, то есть полученными от терроризма, наркотиков, торговли людьми и подобных запрещённых на международном уровне вещей. Прокручивание денег, просто «уведённых от налогов», тоже может быть одной из форм отмывания. Например, если вы купили в Корее какой-то товар, ввезли его в Узбекистан без декларирования и продали, значит вы зарабатываете, уходя от государственных пошлин. Сам этот процесс отмыванием ещё не является, но доход от продажи в глазах закона рассматривается как доход, полученный от преступной деятельности. А вот если теперь вы возвращаете эти деньги в Корею по каналам, где налоги не платятся, и снова тратите их на закупку товара, значит вы занимаетесь одной из разновидностей отмывания денег. Почему? Потому что в Корее вы покупаете товар снова и снова, а это значит, что ваша деятельность держится на обороте денег, пришедших от торговли. Но никакого законного основания, подтверждающего, что этот доход получен от торговли, нет: пошлины и налоги за товар не уплачены, а деятельность не поставлена на государственный учёт. При этом, даже если вы сами этим не занимаетесь, а просто помогаете такому человеку прокручивать его деньги, вы считаетесь соучастником отмывания. Что важно: даже если вы этого человека не знаете и не имеете понятия, чьи это деньги, оказавшись втянутым в процесс, вы всё равно не освобождаетесь от ответственности.
Так что же, выходит, простой обмен денег через P2P это тоже отмывание? Нет, это не так. Например, у вас на руках KRW, а у вашего знакомого в Узбекистане сумы. Он даёт вам сумы, вы ему воны. Этот процесс можно считать «обычными денежными расчётами», и вы имеете на это полное право. Но есть один важный момент. Насколько хорошо вы знаете этого человека и насколько доверяете деньгам, которые он вам даёт? Если деньги, которые к вам приходят, по какой-то причине находятся «под наблюдением», вас тоже могут признать соучастником процесса и вызвать на допрос. Но даже тогда, если вы сможете доказать, каким путём деньги к вам попали, для вас это может не стать опасным. Например, показав переписку и договорённости с тем человеком, вы сможете доказать, что получили эти деньги законно, и оставить их себе. Так что осторожность в финансовых делах с человеком, которому вы не доверяете полностью, никогда не повредит.
Часто встречающиеся ситуации
Торговля криптовалютой
Самая частая ситуация, которая прямо рассматривается как «отмывание денег», это занятие незаконной торговлей криптовалютой. Пример тому торговля USDT, USDC, BTC, ETH и всеми прочими stable и non-stable коинами. Почему так? Потому что криптоактивы хранятся на блокчейн-платформе, независимой от государственного контроля, и в нерегулируемом состоянии установить, с чьего счёта идёт торговля, невозможно. А значит, подозрительные случаи сразу считаются незаконными. В качестве альтернативы Корея полностью легализовала торговлю криптовалютой: через зарегистрированные государством лицензированные национальные биржи можно спокойно торговать без каких-либо дополнительных налогов и сборов. Но эта возможность ограничена и доступна только лицам корейской национальности и с корейским гражданством. У иностранцев же возможности заниматься криптоторговлей в рамках закона нет. Именно поэтому в последние годы число иностранцев, обвинённых в «отмывании денег», резко выросло.
KuCoin. Эта биржа стала причиной блокировки банковских счетов и привлечения к ответственности очень многих людей. Почему? Просто потому, что она предложила P2P-маркет на основе KRW. В Корее P2P-маркеты для криптоторговли незаконны, и KuCoin ведёт эту деятельность без лицензии. Значит, и те, кто ею пользуется, считаются получающими незаконный доход. Здесь нужно оговориться: сама биржа KuCoin клиентов не обманывает, она просто предоставляет платформу для таких людей.
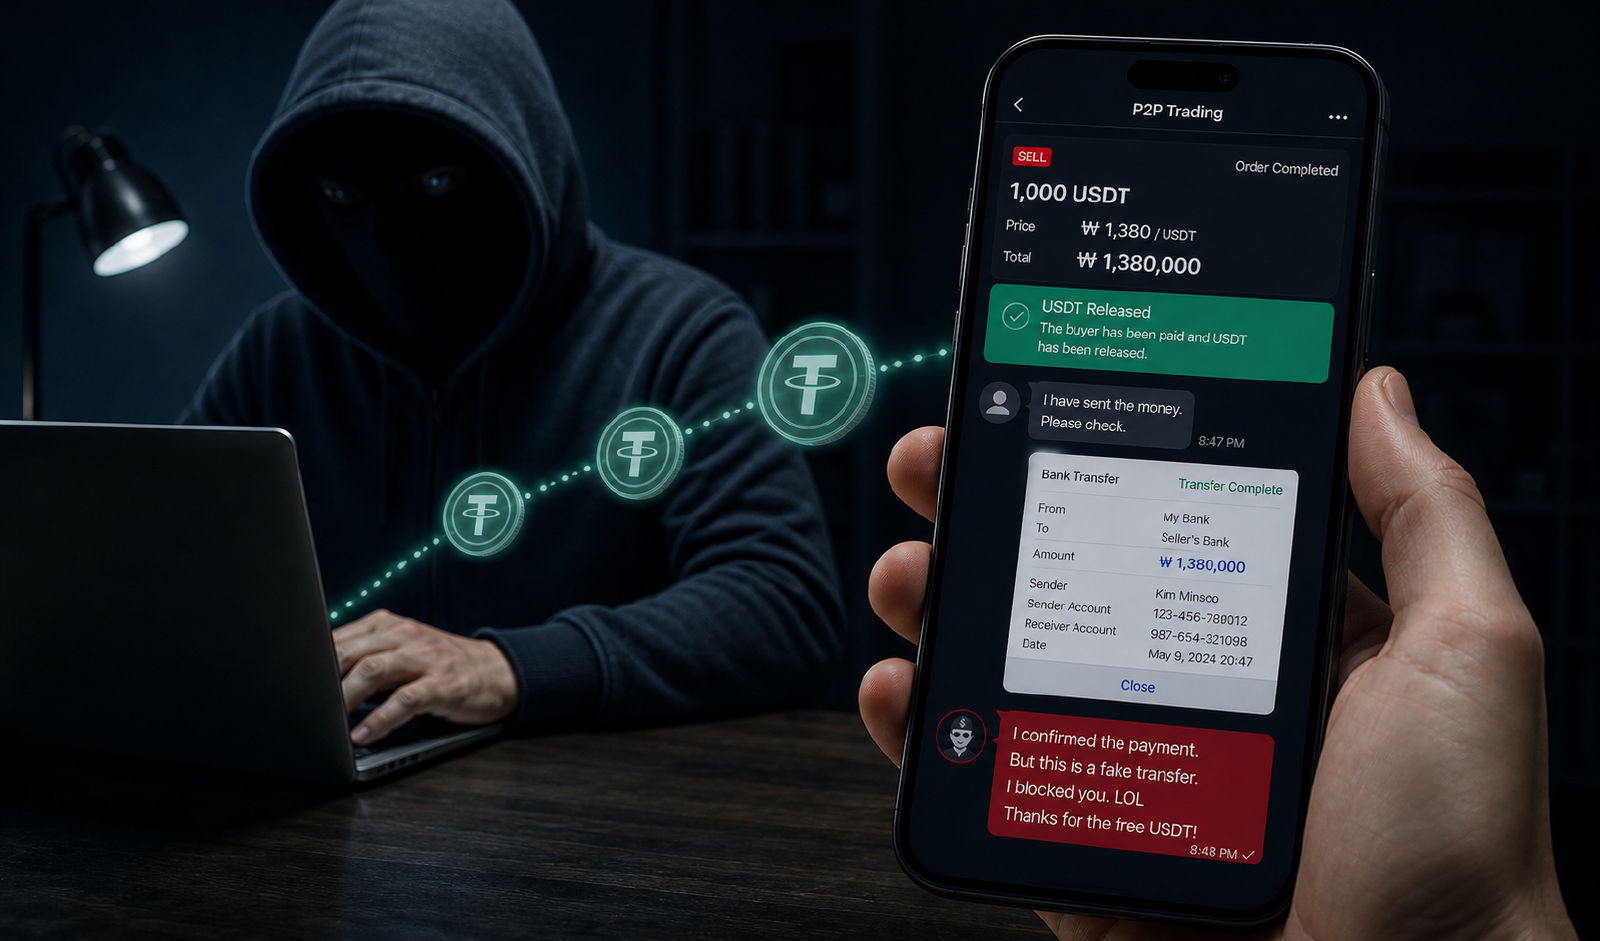
Приведём пример. У вас есть 1000 USDT, и вы хотите обменять их на KRW. В разделе P2P на KuCoin вы легко найдёте желающих купить USDT, и курс там намного выше банковского, что, конечно же, притягивает. Вы создали сделку и отправили в чат свой банковский счёт. Через некоторое время деньги пришли, вам даже прислали квитанцию. Приняв её, вы перевели USDT, и сделка закрылась. На первый взгляд всё просто, незамысловато и идеально. Но на самом деле всё начинается после того, как деньги попали на ваш счёт, и дальше возможен один из трёх вариантов:
- Нормальная транзакция. Не все на P2P скамеры, есть и честные торговцы вроде вас самих, и с ними никаких проблем не возникает. Банковская операция просто проходит как обычная, а торговлю USDT никто отследить не может.
- Ваш банковский счёт блокируют. Если человек, переведший вам деньги, находится под наблюдением или если на эти деньги поступила жалоба по факту какого-то мошенничества, банк без долгих раздумий блокирует ваш счёт и для разблокировки требует от вас доказательства по переводу. То есть вам нужно предоставить документ, подтверждающий, что вы получили эти деньги не мошенническим, а законным или хотя бы логичным путём и что они принадлежат вам. И здесь у вас две проблемы: первая - чтобы это доказать, вам придётся признать, что вы торговали USDT на незаконном рынке; вторая - вы даже не знаете точно, тот ли человек перевёл вам деньги, которому вы продали USDT.
- Вам звонят из полиции. Неожиданно вам звонит полиция и говорит: «вы совершили мошенничество в отношении вот этого человека». Вы ничего не понимаете, ведь никакого мошенничества вы не совершали. Вы думаете, что на вас пожаловался человек, получивший USDT. Нет, это не так: человек, получивший USDT, обманул вас и ушёл, и вы не сможете узнать ни кто он, ни где он. А тот, кто обратился в полицию, это неизвестное вам третье лицо, втянутое в процесс купли-продажи, такой же обманутый бедняга, как и вы.
Что же произошло на самом деле? В тот момент, когда вы создали сделку на продажу USDT, покупающий у вас на P2P-платформе «scammer» одновременно открыл ещё одну сделку на какой-то другой платформе. Создав объявление о продаже какого-то товара на сумму, совпадающую с вашей, он дал покупателю полученный от вас банковский счёт. Третье лицо, думая, что покупает товар, переводит деньги вам, вы принимаете деньги и переводите USDT стоящему посередине скамеру. И вот, не потратив ни копейки своих, он получил 1000 USDT. А дальше он просто исчезает, и ни кто он, ни где он, никто не знает. Человеку же, купившему товар, остаётся только обратиться в полицию с заявлением и показать, что он перевёл деньги на ваш счёт. Так и получается: обманщик обманул и ушёл, а расплата обрушилась на вашу голову. Вы можете спросить: как можно за такой короткий срок создать другую сделку и ещё и найти покупателя? Способов и для этого немало. Например, если вы открыли сделку на 1,3 млн KRW, скамер может дать объявление о продаже гораздо более дорогого товара, скажем нового iPhone, по низкой цене. Он может сказать, что деньги нужны срочно, что отдаст по этой цене только при оплате прямо сейчас и что телефон отправит почтой. Или же он может постоянно держать такие объявления активными и иметь «наготове» людей, готовых перевести деньги. Так или иначе, скамеры, которые это проделывают, существуют, и от нас требуется осторожность.
Если P2P незаконен, а лицензированные биржи закрыты для иностранцев, то как же обменять USDT на воны? Как говорится, кто ищет, тот найдёт: безопасные пути есть и для этого.
- Пользуйтесь биржами своей страны. Как и Корея, другие государства тоже предлагают своим гражданам легальные способы торговать криптовалютой на своей территории. Например, в Узбекистане есть такие биржи, как Binance, Asterium. Курс ниже, а сборов больше, но главное, что это безопасно. Иными словами, «платить налог лучше, чем платить штраф»
- Торгуйте по P2P внутри своего круга доверия. Работая через близкого друга или надёжного посредника, вы можете заметно снизить риск. Но это не значит, что так полностью безопасно. Важно, кто именно тот человек, которому вы доверяете.
Присвоение личных данных
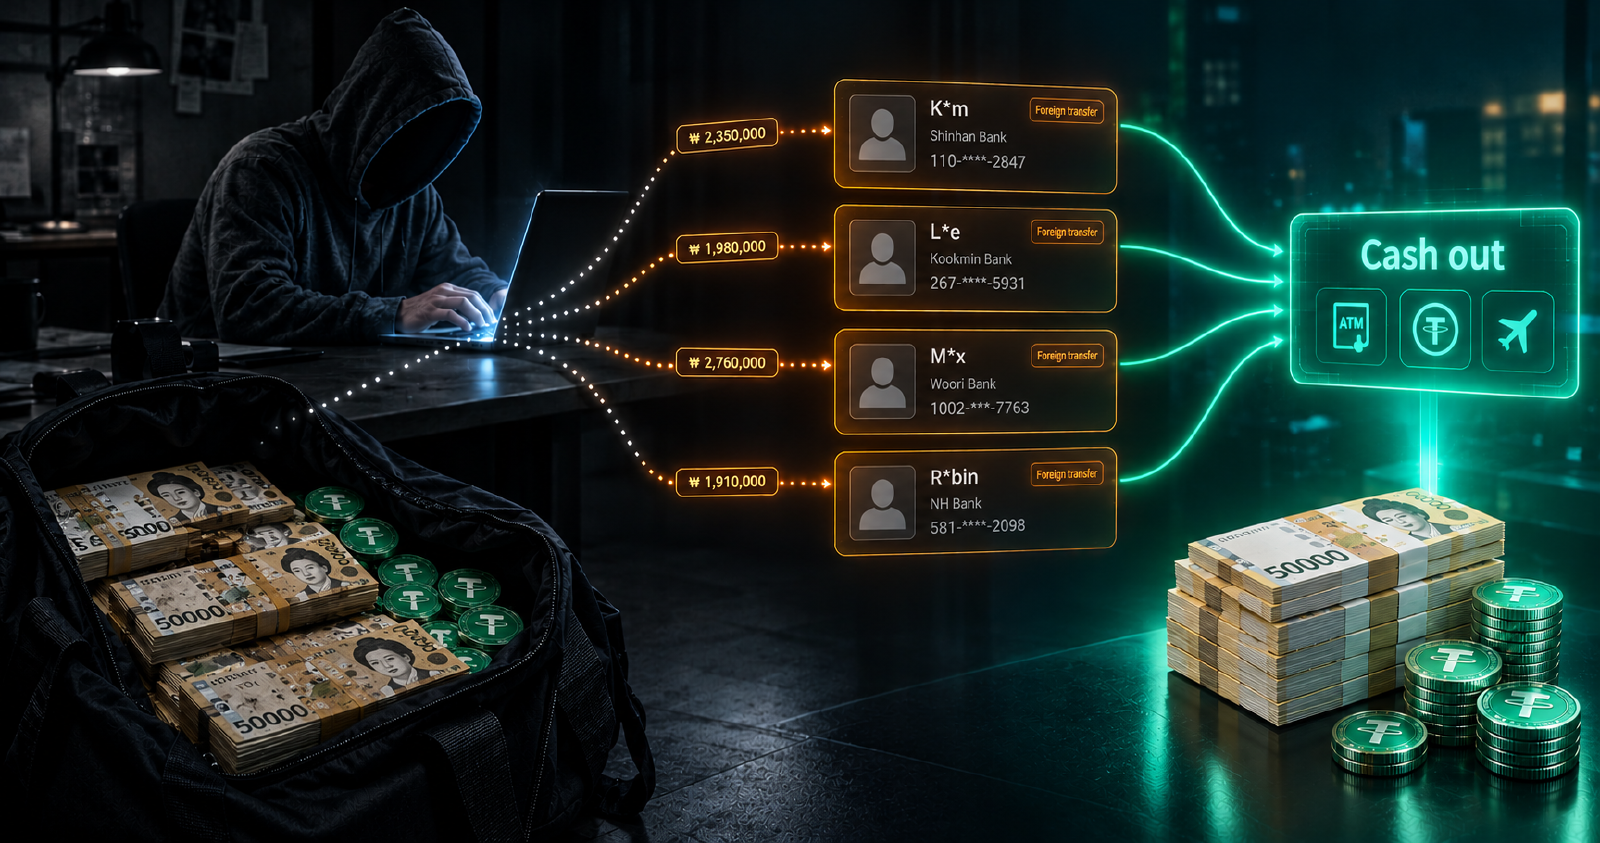
«Снимай для меня деньги со своего банковского счёта, и я буду платить по 100 тысяч вон в день» — ну кому не понравится такое предложение? Банковский счёт и так лежит без дела, а если просто снимая деньги в банкомате можно зарабатывать по 100 тысяч вон в день, то в месяц выходит 3 млн. Кто бы отказался от такого предложения? Но не забывайте: это ловушка! Каким бы притягательным ни было предложение, держитесь от него подальше и оградите себя от проблем.
В группах с вакансиями похожие «предложения» уже успели изрядно распространиться, а немало людей за этим уже успели попасть под депортацию. Так как же вы оказываетесь причастны к отмыванию денег? Очень просто – вы сами и отмываете деньги через свой счёт. Обман такого рода может быть на разных уровнях:
- У вас просят только номер счёта, а обналичиваете вы сами. Это самая простая форма, и обычно так делают только в кругу доверия. В большинстве случаев проблем и не возникает, ведь вы просто по-доброму помогаете знакомому обналичить его деньги. Но учтите одно. Если деньги, пришедшие к вам, «отмываются», знакомый вам помочь не сможет. Ваш счёт – ваша проблема.
- У вас просят отдать банковскую карту и пароли. Это уже намного серьёзнее, и теперь ваш банковский счёт не под вашим контролем. Опасность в том, что если вы не знаете этого человека близко и отдали пароли ради заработка, то ваше будущее ему неинтересно, и он может пользоваться счётом как хочет, пока его не заблокируют. А случись проблема, ваши слова «я же просто дал банковскую карту на время» никто слушать не станет. Защита своих личных данных это ваша собственная ответственность.
- У вас просят делать международные переводы от своего имени. Здесь деньги крутятся постоянно: в Корею они обычно приходят в виде крипты, с банковского счёта уходят за границу, затем снова покупается крипта и возвращается в Корею, и так по кругу снова и снова. Процесс продолжается до тех пор, пока не упрётся в одну из описанных выше проблем. Словом, все дороги опять ведут к той же незаконной криптоторговле, а вы становитесь её жертвой.
Я вовсе не призываю никому в Корее не доверять. Я лишь хочу предупредить: хорошо понимайте, кому вы оказываете доверие и насколько рискуете, и только после этого принимайте решение. Никто, кроме вас, не вправе знать сведения, связанные с вашим банковским счётом и переводами, поэтому если кто-то их просит, пусть вашим первым подозрением будет недоверие. Попасть в беду, не зная того, не освобождает вас от ответственности.
Крупные переводы через банк
Вы когда-нибудь делали однодневную выписку о средствах на счёте для продления визы? Или давали деньги близкому знакомому, когда он делал такую выписку? А знаете, насколько в этой простой и, казалось бы, безобидной ситуации вы на самом деле рискуете?
Прежде всего, дать знакомому в долг или взять в долг самому это совершенно обычное дело, и виновным за это никого не считают. Но вопрос именно подготовки выписки о средствах чуть глубже обычных долговых расчётов:
- Если вы берёте в долг, обращайте внимание на то, у кого вы просите деньги и откуда они приходят. Знакомый пообещал вам сделать выписку, но поставил одно условие – деньги вы вернёте наличными. Может, и безопасно, но подозрительно. Если у вас просят наличными, значит деньги с большой вероятностью переводятся не с его собственного счёта, а со счёта какого-то третьего лица. Если он хочет отправить деньги не себе, а вам, чтобы потом обналичить, значит тут что-то не так. Лучше просто быть осторожным и держаться от таких ситуаций подальше. Случаев, когда человек брал деньги у незнакомца для выписки и оказывался причастен к отмыванию, предостаточно. Дело в том, что те, кому нужна однодневная выписка, для отмывателей «идеальная добыча». Вам деньги нужны на 1 день, а им нужен «чистый счёт». Надеюсь, ситуация вам понятна.
- Если вы даёте в долг, будьте осторожны вдвойне. В первую очередь выясните, у кого ещё ваш знакомый взял деньги и какую сумму собирает в целом. Возможно, вы сами по себе даёте не такую большую сумму, но вносите вклад в сбор крупной суммы. А если среди этой суммы обнаружится подозрительная транзакция, банк заблокирует тот счёт целиком, и ваши деньги могут остаться невозвращёнными. Ситуация «дал знакомому на выписку, у него счёт заблокировали, и он не может вернуть» наверняка многим знакома. Так что всегда будьте внимательны.
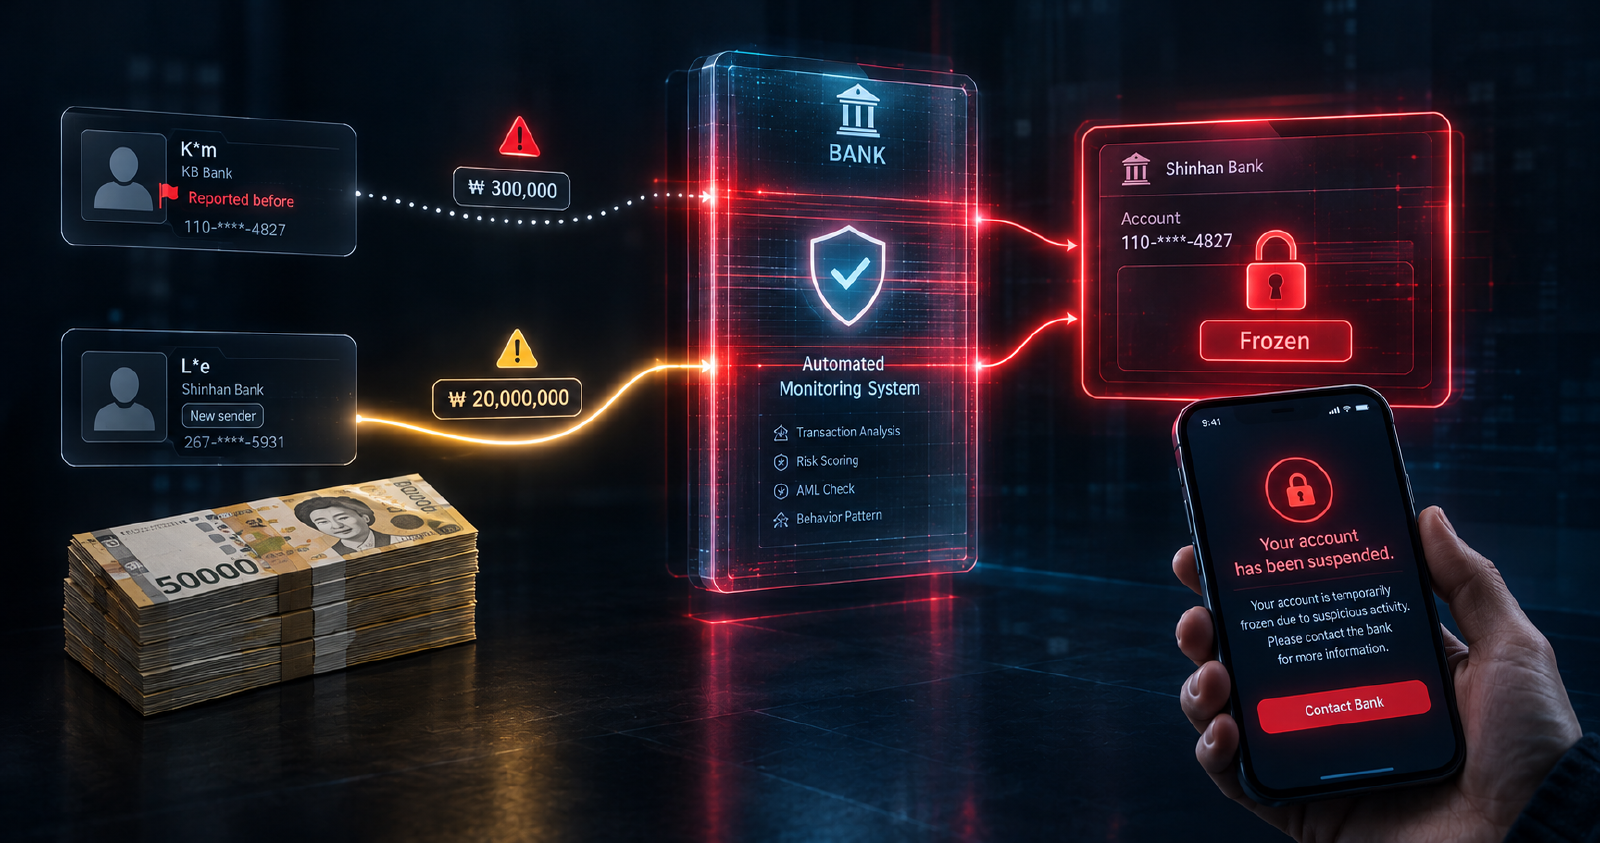
Когда речь идёт о подготовке выписки, риск вовсе не в «отмываемых» деньгах. Деньги, которые вам переводят, могут быть абсолютно чистыми, и всё равно бывают случаи, когда банк блокирует счёт. Проблема здесь не в деньгах, а в самом счёте! Как так? Представьте: в повседневной жизни вы счётом почти не пользуетесь. А если и пользуетесь, то тратите совсем небольшие суммы и держите на нём немного денег. В течение года на вашем счёте лежало максимум 200 тысяч вон, и вдруг вам переводят 20 млн вон. В такой ситуации подозрение банка естественно, и он имеет право заморозить деньги, пока вы не докажете, что получили их законным путём. Эта ситуация не настолько серьёзна, как подозрение в отмывании денег. Ведь у вас есть связь с человеком, который перевёл деньги, и вы можете доказать, что взяли их в долг. Нужно только показать, с какой целью вы взяли в долг такую крупную сумму.
Международные P2P переводы
Ни для кого не секрет, что привозить деньги из-за границы через банк дорого. Во-первых, курс заметно ниже, во-вторых, сборы за перевод. Самый удобный вариант, конечно же, P2P-переводы. При этом ваши родные или знакомые за границей передают деньги посреднику там, а в Корее вам переводят их на счёт в вонах. Какой здесь может быть риск? Та же ситуация, что выше, только в несколько ином виде — вы не можете узнать, от кого и какие деньги к вам идут, до того как они окажутся на вашем счёте.
Что можно сделать в такой ситуации? Если вы вынуждены работать через P2P, берите только наличные. Или работайте только с теми, кому доверяете сами. Просто не допускайте, чтобы посторонние люди переводили вам посторонние деньги.
Комментарии
Комментарии — из нашего Telegram-канала. Чтобы присоединиться к обсуждению, войдите через Telegram.
Открыть обсуждение в Telegram